En bref
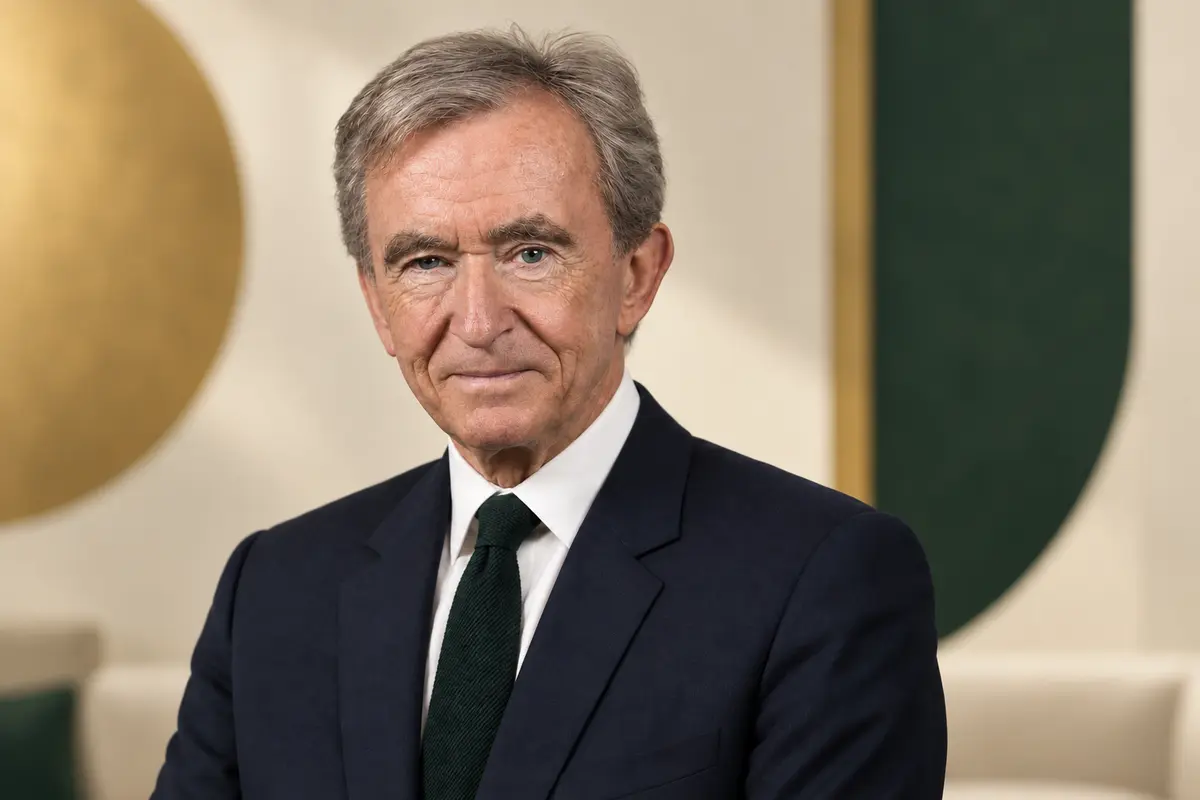
Le parcours de Bernard Arnault en bref
Bernard Arnault a d’abord travaillé dans l’entreprise familiale de travaux publics, puis a pris le contrôle de Boussac en 1984. Il devient actionnaire majoritaire de LVMH en 1989. La valeur qui lui est attribuée dépend surtout des titres détenus par sa holding familiale dans un groupe coté ; elle varie donc avec le marché et ne correspond pas à une somme disponible. [1]
Activité, rôle et modèle économique
- Activité étudiée
- LVMH, Christian Dior et holding familiale [1]
- Mécanisme principal
- Contrôle coté et portefeuille de marques (analyse éditoriale)
Ce qui existait avant le succès visible
Le parcours ne commence ni avec Louis Vuitton ni dans un garage. Une entreprise familiale, une formation d’ingénieur et une première expérience de direction précèdent l’opération Boussac. Les actifs, financements et partenaires de cette reprise doivent faire partie du récit.
Le mécanisme économique à regarder
Le modèle combine contrôle capitalistique, autonomie créative des maisons, distribution sélective et acquisitions. La création de valeur dépend autant de l’exécution dans chaque marque que du prix payé et de l’intégration du portefeuille.
Documents pour ces repères : [1]
Les montants, sans raccourci
124,3 milliards USD selon Forbes au 23 septembre 2026
Périmètre : Bernard Arnault et sa famille. Estimation externe en dollars américains, relevée à cette date ; elle ne correspond pas à une trésorerie disponible et peut varier. Aucune conversion en euros ni répartition entre membres de la famille n’est déduite. [3]
Date du document ou du repère : .
Comprendre fortune, revenus et valeur d’entrepriseLes opérations et repères documentés
| Date et événement | Repère publié | Ce qu’il mesure |
|---|---|---|
| 23 septembre 2026 Estimation Forbes relevée à cette date | 124,3 milliards USD [3] | Périmètre : Bernard Arnault et sa famille. Estimation externe en dollars américains, relevée à cette date ; elle ne correspond pas à une trésorerie disponible et peut varier. Aucune conversion en euros ni répartition entre membres de la famille n’est déduite. |
Les étapes qui éclairent le parcours
- 1984
Prendre le contrôle de Boussac
L’opération apporte notamment Christian Dior et fournit une première plateforme dans le luxe, mais elle comprend aussi des restructurations qu’un récit patrimonial doit signaler. [1]
- 1989
Devenir actionnaire majoritaire de LVMH
Le contrôle du groupe relie désormais directement la valeur patrimoniale aux titres LVMH et à leur évolution. [1]
- Depuis 1989
Développer un portefeuille mondial
Croissance interne et acquisitions élargissent les métiers, les zones géographiques et les risques du groupe. [2]
Analyse éditoriale, distincte des faits
Ce qui mérite d’être compris
Le portefeuille n’est pas une addition mécanique
Chaque maison possède ses clients, ses équipes, ses savoir-faire et son rythme. Les mutualisations utiles ne doivent pas détruire la rareté qui justifie le positionnement.
Le contrôle vaut plus qu’un titre honorifique
La détention de droits de vote permet d’orienter le capital, la gouvernance et les acquisitions. Elle ne transforme toutefois pas toute la capitalisation en patrimoine liquide.
Une acquisition commence après la signature
Le prix, le financement, les investissements et la capacité à conserver les talents déterminent si l’opération crée réellement de la valeur.
Ce que ce récit ne permet pas de conclure
Les classements agrègent souvent les intérêts de la famille et appliquent la valeur boursière du jour. Ils ne détaillent pas toujours holdings, dettes, fiscalité ni répartition entre membres. Toute estimation doit rester datée et attribuée.
Et vous ?
Dans un portefeuille de projets, que faut-il partager et que faut-il absolument laisser autonome ?
Une collection d’actifs ne devient un système que lorsque chacun garde une raison claire d’exister et que le propriétaire sait où mutualiser sans banaliser.
Croissance externe : acquisition, coût et intégrationSources et limites
Chaque lien est attribué et daté lorsqu’une date de publication est disponible. Les données historiques ne sont pas présentées comme actuelles.
- LVMH — Bernard Arnault, Chairman and CEOBiographie institutionnelle · publication non datée · référence relevée le 21/09/2026
Source liée au groupe ; utile pour les fonctions et la chronologie, pas pour établir un patrimoine net.
Utilisé dans cette fiche pour : réponse courte ; Activité étudiée ; 1984 : Prendre le contrôle de Boussac ; 1989 : Devenir actionnaire majoritaire de LVMH.
- LVMH — Histoire du groupeChronologie institutionnelle · publication non datée · référence relevée le 21/09/2026
Repères sur le rapprochement de Moët Hennessy et Louis Vuitton ; source liée au groupe.
Utilisé dans cette fiche pour : Depuis 1989 : Développer un portefeuille mondial.
Retour aux passages : 1
- Forbes — Bernard Arnault et sa famille : estimation relevée le 23 septembre 2026Estimation patrimoniale externe · publication non datée · référence relevée le 23/09/2026
Instantané de la valeur publiée le 23/09/2026. La page source évolue ; notre chiffre reste daté et ne se met pas à jour automatiquement.
Utilisé dans cette fiche pour : 23 septembre 2026 : Estimation Forbes relevée à cette date ; repère patrimonial et ses limites.
Une précision documentée à apporter ? Signaler une correction.