Réponse directe
L’idée essentielle
Hériter et entreprendre peuvent se combiner : recevoir un actif facilite certains choix, mais sa conservation ou son développement exige d’autres décisions. L’analyse doit séparer transmission et création ultérieure.
Repère documentaire : Bpifrance distingue lien familial et aptitude à diriger lors de la préparation d’une transmission. [3]
Repère documentaire : Le travail de Denrell éclaire le biais produit par l’observation des seuls parcours qui restent visibles. [1]
Trois repères à garder
- Séparer les actifs reçus, le rôle opérationnel et la valeur développée ensuite.
- Les ressources de départ peuvent comprendre du capital, une formation ou un réseau.
- Un récit individuel ne permet pas de mesurer seul l’effet de chaque ressource.
Fixer le point de départ de la comparaison
Décrivez ce qui est déjà en place au moment de l’arrivée : clients, équipes, marque, outils, capital et dette. La nomination à un poste ne correspond pas nécessairement au transfert de propriété. Une comparaison utile distingue donc la prise de fonction, la réception éventuelle de titres et les décisions ultérieures. Cette chronologie évite de réduire le parcours à une étiquette.
Décomposer une évolution de valeur
Une hausse peut venir des résultats de l’activité, d’un apport extérieur, d’une acquisition, d’un changement de marché ou de la part détenue. Dans un exemple fictif, une société deux fois plus valorisée avec une participation passée de 40 % à 20 % ne double pas mécaniquement la valeur de cette participation. Il faut suivre les deux variables et les éventuelles sommes reçues.
Attribuer des décisions précises
Relever une usine construite, une activité cédée ou une organisation transformée apporte davantage qu’un jugement global sur le mérite. Comparez les moyens disponibles et les contraintes de la période. Un résultat collectif ne doit pas être attribué automatiquement au seul successeur médiatisé. Les documents permettent de décrire son rôle ; ils ne mesurent pas toute la contribution des équipes.
Comparer les étapes avant et après la transmission
Construisez une chronologie avant/après transmission. Comparez périmètre, chiffre d’affaires, dette et gouvernance à dates constantes, puis attribuez chaque évolution avec prudence à une équipe plutôt qu’à une personne seule.
Un cas documenté
Nick Hayek : une succession par étapes
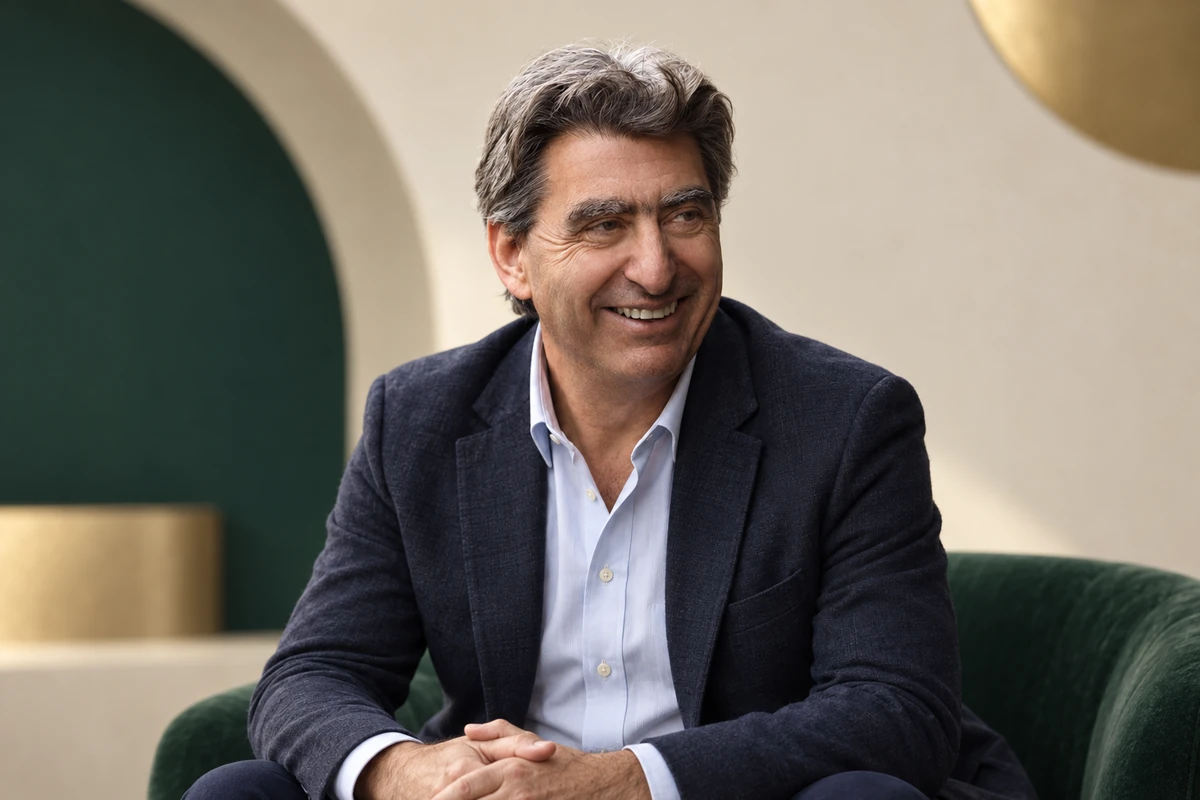
Nick Hayek rejoint le groupe en 1992, prend la direction générale en 2003 et entre au conseil en 2010. [2]
Ce qu’on peut en comprendre : Ces étapes décrivent un parcours professionnel, pas les dates d’un transfert de propriété. Le mandat et l’héritage doivent être établis avec des documents adaptés à chacun.
Lire le parcours de Nick HayekExemple pédagogique original
Un cas concret, étape par étape
Exercice fictif : Une personne reçoit une participation estimée à 2 M€, puis la revend à 3 M€ cinq ans plus tard. Le million d’écart n’est pas à lui seul une mesure de sa contribution : apports supplémentaires, inflation, secteur et travail collectif doivent être examinés.
| Élément | Repère | Interprétation |
|---|---|---|
| Valeur de départ | 2 millions d’euros | Ressources reçues à identifier |
| Valeur après cinq ans | 3 millions d’euros | Date et méthode comparables nécessaires |
| Écart nominal | 1 million d’euros | Ni bénéfice cumulé ni contribution individuelle prouvée |
À vous de jouer
Un petit exercice
Pour un portrait, écrivez deux listes : ressources présentes avant l’action de la personne et changements documentés pendant sa responsabilité.
Questions fréquentes
Vérifier sa compréhension
Un héritier peut-il être aussi entrepreneur ?
Oui. Les rôles ne s’excluent pas ; il faut décrire l’actif reçu et les décisions prises ensuite.
Comment identifier un avantage transmis ?
Relevez titres, réseau, formation, garanties et ressources déjà disponibles, sans inventer leur montant.
Les repères documentaires précisent ce que chaque référence étaye. Les exemples, comparaisons et exercices sont des propositions pédagogiques de la rédaction ; les organismes cités ne les ont pas validés.
Sources et limites
Chaque lien est attribué et daté lorsqu’une date de publication est disponible. Les données historiques ne sont pas présentées comme actuelles.
- Jerker Denrell — Vicarious Learning, Undersampling of Failure, and the Myths of ManagementRecherche universitaire · publication non datée · référence relevée le 23/09/2026
Recherche publiée en 2003 dans Organization Science : sous-représentation des échecs dans les observations. Nos cas numériques sont fictifs.
Utilisé dans cette fiche pour : repère de la réponse courte.
Retour aux passages : 1
- Swatch Group — Nick HayekBiographie de gouvernance · publication non datée · référence relevée le 23/09/2026
Biographies des organes dirigeants. Les dates d’entrée et les mandats sont distincts des participations au capital.
Utilisé dans cette fiche pour : Nick Hayek : une succession par étapes.
Retour aux passages : 1
- Bpifrance Création — Transmettre son entreprise à un membre de sa familleDocument de référence · publication non datée · référence relevée le 23/09/2026
Préparation de la relève, aptitude du repreneur et conséquences pour les autres membres de la famille. Les dispositifs fiscaux ne sont ni reproduits ni appliqués à un cas individuel.
Utilisé dans cette fiche pour : repère de la réponse courte.
Retour aux passages : 1
Contenu pédagogique général. Les exemples chiffrés sont fictifs lorsqu’ils sont présentés comme tels. Ce dossier ne recommande ni placement ni financement personnel.